- NISAで配当金が非課税になる仕組みと、海外株で手取りが減る理由
- 配当金を非課税で受け取るための設定方法と、振込時期の確認のしかた
- 高配当株の選び方と、少額から配当金をもらい始める手順
 ソルくん
NISAで配当金をもらいたいんすけど、税金がかからないって本当なんすか?
 ぐに先生
そうですよ。NISAでは配当金はまるまるもらえます。
 ティーちゃん
そうなんですね。でも、配当金ってよく聞くけど、投資信託の分配金とは何が違うのかも分からないです…。
ソルくんたしかに!お金の出どころが違うんすかね?それに、海外株だと手取りが減るって聞いた気もするッス。
ティーちゃん非課税にするには設定が必要とも?失敗して税金が引かれたら悲しいわ…。
 ぐに先生
二人ともいろいろな疑問があるみたいですね。では、もうちょっと詳しく説明してきますね。
配当金とは?NISAで受け取ると何がうれしいのか
高配当株投資では、配当金が現金として自分の銀行口座に直接振り込まれます。
通常の口座で受け取ると約20%の税金が引かれますが、NISA口座なら税金が引かれず全額を受け取れます。たとえば100円の配当金なら、通常の口座では手元に約80円、NISA口座ならまるごと100円が残る計算です。
配当金は年に1回から2回、現金が銀行口座に振り込まれます。1株、2株とコツコツ買い増していくことで、配当金で携帯代や電気代などの固定費をまかなえるようになり、生活のゆとりを実感できます。

 ソルくん
画像だと2株で100円だから100株で5000円ッスね!夢が広がるッス!
ぐに先生株の配当金は年に数回、自分の口座に直接お金が届くため、利益が出ている実感が湧きやすいという特徴がありますよ。
配当金と分配金の違いは?株と投資信託でお金の出どころが変わる
配当金は企業が稼いだ利益から株主に分けられるお金で、分配金は投資信託が運用で得たお金を持ち主に分けるお金です。
投資を始めたばかりの頃は似た言葉に感じられて戸惑いますが、お金の出どころで分けて考えるとスッキリ理解できます。僕も最初はごちゃ混ぜになっていましたが、一つずつ整理すれば全然難しくありません。
| 項目 | 配当金(株) | 分配金(投資信託) |
|---|---|---|
| お金の出どころ | 企業が稼いだ利益 | ファンドの運用で得たお金 |
| 受け取り方 | 銀行口座に現金で振り込まれる | インデックス型はファンド内で自動的に再投資される |
| 手元のお金 | 現金が直接届く | インデックス型は手元にお金は入らない |
| 受け取る回数 | 年に数回、自分の口座に届く | 出さずに中で育てる仕組みもある |
| 特徴 | 利益が出ている実感が湧きやすい | 元本払戻金(特別分配金)が混ざることがある |
ファンド内で再投資される投資信託
配当金をもらっていく仕組みもある一方で、インデックス投資のように分配金を出さず、中でどんどん大きく育てていく仕組みもあります。
こちらのは分配金がファンド内で自動的に再投資され、基本的に売るまでは手元にお金は入りません。
投資信託の分配金の中には、投資したお金の一部がそのまま払い戻されるだけのものも含まれることがあります。これは元本払戻金や特別分配金と呼ばれ、利益が出たから分配されているわけではありませんので、注意してください。
ティーちゃん分配金は全部が利益とは限らないのね。特別分配金が元本の払い戻しだと知っておけば、明細を見ても慌てずに済むわね。
NISAなら配当金が非課税になる仕組みと、海外株で手取りが減る例
NISA口座なら、投資で得た利益(キャピタルゲイン・配当金)は原則として税金がかからず全額を受け取ることができます。利益だけが税金がかかるので、含み損の場合はかからないという点がポイントです。
非課税になる金額に上限はあるのか
上限があるのは株を買付けに使える非課税枠で、生涯で1,800万円までとなっています。
かつては生涯非課税枠が360万円程度でしたが、制度改正により大きく拡充されました。しかも、売却したら非課税枠が復活する仕組みになっています。
ティーちゃん配当金に上限はなくて、上限があるのは買付けに使える枠のほうなのね。枠の数字と受け取る配当金を混同しないようにしたいですね…!
海外株の配当金で手取りが減る理由
日本株ではなく海外株を選ぶ場合は、現地と国内の両方で税金が引かれて手取りが減る点に注意が必要です。
海外株をNISAを使わない通常の口座で受け取ると、国外の税金と国内の税金が合わせて約30%引かれてしまい、手残りは約70%になります。たとえば100円の配当金なら、手元に残るのは約70円という計算です。
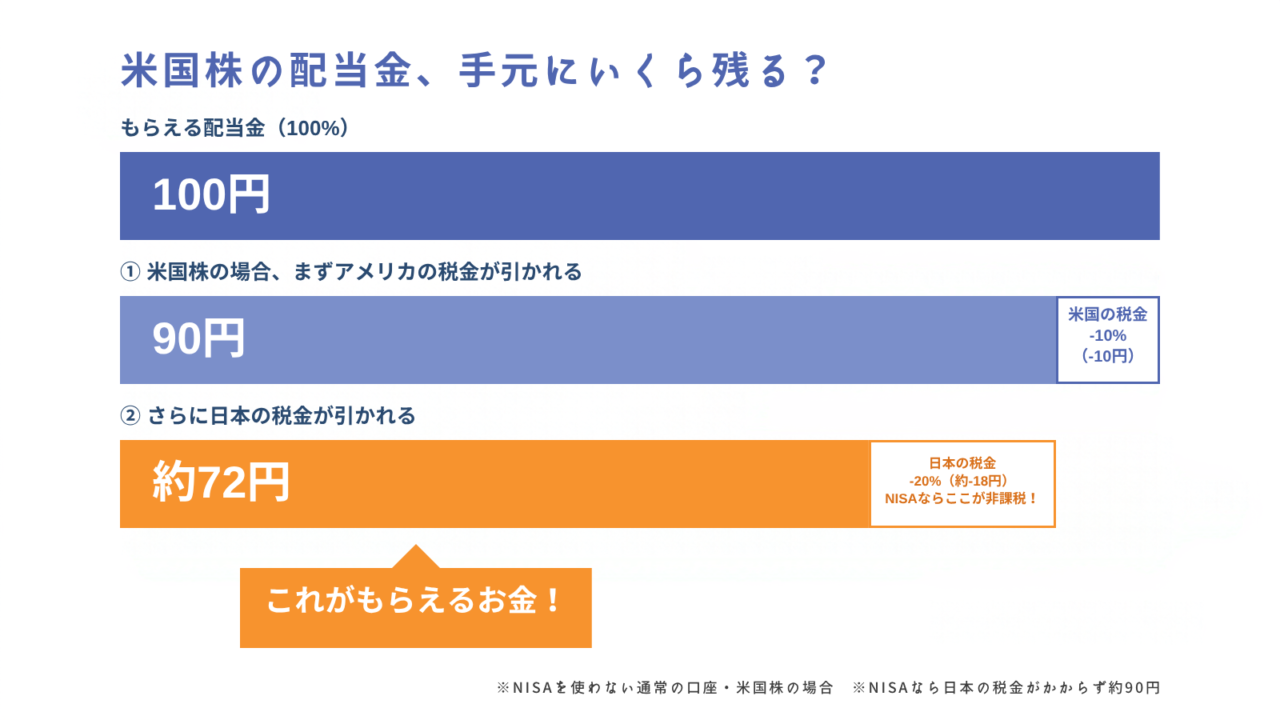
一方で、日本株をNISA口座で買えば完全非課税で受け取れるため、最初のうちは日本企業を中心に選ぶのが安心です。仕組みを知っておくだけで、無駄な税金を払わずに資産を増やしていけます。
ソルくん100円の配当が約70円になっちゃうなら、最初は日本株をNISAで買って、全額受け取る形から始めるのが手取りを減らさないコツッスね!
配当金がもらえるのは成長投資枠だけ?つみたて投資枠との使い分け
NISAで個別の株を買って配当金を受け取れるのは、成長投資枠だけです。
| 項目 | 成長投資枠 | つみたて投資枠 |
| 個別株の購入・配当金 | 可能(国内株・米国株など) | 不可 |
|---|---|---|
| 主な対象商品 | 上場株式、投資信託、ETF、REIT など | 金融庁の基準を満たした一定の投資信託・ETFのみ |
| 年間投資枠 | 240万円 | 120万円 |
| 生涯非課税保有限度額 | 1,200万円 (全体1,800万円の内数) | 1,800万円 (成長投資枠と合わせて) |
資産形成には、インデックス投資(eMAXIS Slim 全世界株式/オルカンなど)を毎月定額で積み立て、将来の安心に備えます。
僕の使い分けは、資産形成はつみたて投資枠のオルカン、現金収入は成長投資枠の日本の高配当株という形にしています。
ソルくんとりあえず全部オルカンじゃダメなんッスか?
ぐに先生もちろん、それでも構いませんよ。ただ、個別株もやってみたいなら枠ごとに何の商品を買うかを決めておくと良いたほうが良いですね。
配当金を非課税で受け取るための設定は?株式数比例配分方式の選び方
もし銀行窓口などで受け取る別の方式を選んでしまうと、せっかくのNISA口座でも非課税の恩恵を受けられず、通常の口座と同じように税金が引かれてしまいます。
株の初心者の方ほど見落としがちなので、口座を作ったら一番最初に確認してほしい作業です。手順は次の順番で進めます。
まずは証券会社でNISA口座を開設します。
株を購入する際に配当金・分配金を再投資するか、受け取るかを選びます。
配当金が振り込まれる時期と、確認のしかた
配当金をもらう権利が決まる日を、権利確定日といいます。高配当株投資では、配当金は年に1〜2回、現金として自分の銀行口座に直接振り込まれます。
- 証券口座にログインし、入出金履歴や保有資産のページを開く
- 入金された受取額を確認する
- 税金が引かれていない非課税の金額で入っているかを確認する
自分の目で確かめることで、投資を続ける安心感にもつながりますし、次のステップへの自信にもなります。
ティーちゃん入金されたら、まず金額から税金が引かれていないかを確認しないとですね…!
ぐに先生僕も初めて自分の口座に配当金が入ってきたときは、とても嬉しくて感動したのを覚えています。
皆さんも設定を整えて、その瞬間を楽しみに待っていてください。

配当金が多ければ安心とは限らない?非課税でも気をつけたい落とし穴
せっかくNISA口座で非課税になるよう設定しても、もらうはずの配当金自体が減ってしまっては意味がありません。非課税というメリットだけに目を奪われず、その配当がこれからも安定して続くかを見極めることがとても大切です。
例えば、アパレル会社のAOKIホールディングスでは、配当金が2024年の50円から2025年には75円へと急増している事例がありました。
配当金が急に20円も上がるのは普通ではありません。通常は上がっても年1〜5円程度です。通常は上がっても年1円から5円程度なので、こうした急増は一時的な記念配当などの可能性が高く、翌年には減配されるおそれがあります。
さらに、企業の業績を示す1株あたりの利益であるEPS(1株あたりの純利益)を見ると、数字がガタガタで安定していないことが分かります。
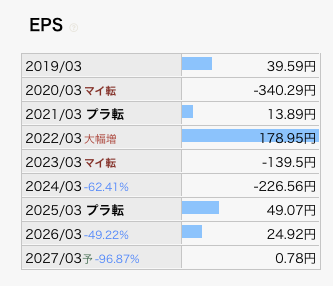
こうした企業は業績が悪化すると容赦なく減配する傾向があるため、僕たち個人投資家が安心して長期で保有するには少し注意が必要です。
ぐに先生非課税だからといって配当金の多さだけに飛びつかず、裏にある企業の体力や業績の波を見つめることが、失敗を防ぐ近道ですよ。
株主優待より現金の配当を選ぶ理由
個人投資家になろうと思う一つの理由に株主優待が挙げられます。企業によっては、応援してくれる個人投資家に向けて自社製品やクオカードなどの優待を用意しているところも多いですよね。
ただ、優待も魅力的ですが、個人的には優待よりも受け取る現金の配当のほうが安心して投資を続けられると感じています。理由は株主優待はあくまで企業の判断で、廃止されたり内容が改悪されたりすることがあるからです。
その点、現金の配当金であれば、企業の業績がしっかりしている限りは僕たちの手元に直接お金として入ってきます。
NISAの非課税メリットを活かすためにも、目先の優待に飛びつくのではなく、安定した現金の配当を出せる強い企業かどうかを見るようにしましょう。
ティーちゃん優待は企業の判断でなくなることもあるのね。私は現金の配当が続くかどうかを先に確認したほうが良いんですね…!
ぐに先生そうです。業績も見ながら信頼できる会社の株を買いましょう!
高配当株の選び方は?配当利回り4%を目安に業績の安定を確認する
高配当株は、配当利回り4%前後を目安にしながら、売上高やEPSが右肩上がりで業績が安定している銘柄を選びます。
利回りが5%から6%を超えるような株は、一見すると魅力的に見えますが、業績不安の可能性があるため慎重に見ることが大切です。
良い銘柄かどうかは、次の7つの基準で確認します。
- 売上高が右肩上がりである
- EPS(1株あたりの利益)が右肩上がりである
- 営業利益率(売上のうち本業の利益が占める割合)が7%以上である
- 自己資本比率(会社の資産のうち返済不要の自分のお金の割合)が50%以上である
- 営業キャッシュフロー(本業で動いた現金の流れ)が毎年黒字である
- 配当性向(利益のうち配当に回す割合)が30〜50%である
- 連続増配(配当を毎年増やし続けること)が続いている
これらの数字は、上場企業の業績データをグラフで確認できるIRバンクというサイトで調べられます。流れは次のとおりです。
良い高配当株の基準の一つは、営業利益率が7%以上あること(高収益体質)です。このように数字の裏付けがある安定した企業を見つけることが、長く安心して配当金を受け取り続ける近道です。
株価が下がった時に買い、長く持ち続ける
高配当株は、株価が下がった時に狙って買い、一度買ったら売らずに長期保有するのが基本です。高配当株は株価が安い時を狙い撃ちして買い、一度買ったら売らずに長期保有するのが鉄則です。
株価が下がると「もっと下がってしまうのではないか」と不安になるかもしれません。
それでも、先ほどの基準に沿って業績がしっかりしている企業であれば、株価の下落は安く株を手に入れる絶好のチャンスと捉えられます。焦らずじっくり構えて、良いタイミングを待つ心の余裕も持っておきましょう。
ぐに先生基準を満たす会社だけを待って買い、あとは売らずに持ち続ける。これが落ち着いて続けるコツですね。
少額から配当金をもらい始める方法:ポイント投資とETFの活用
配当金は1株からでも受け取ることができます。まずは楽天ポイントなどの2,000から3,000ポイントで1株買うところから始めると、失敗しても痛みが少なく、配当金を受け取る体験ができます。
まずはポイント投資から投資の世界に入ろう
投資の世界には、短期的な価格変動で売買を繰り返すデイトレードという手法もあります。ただ、これには高度な分析と集中力が必要で、1年以内に退場する人が大半を占めています。
精神をすり減らすハイリスクな取引ではなく、真逆の買ったら売らないというスタンスで、普段の買い物で貯まったポイントを使って個別株を買う『ポイント投資』は初心者でも始めやすいでしょう。
ソルくんポイントで1株買って、配当金をもらう体験から始めればいいんスね!それならオイラにもできそうッス!
ぐに先生僕もこの少額スタートで、資産が10〜20%ほど増えました。お金をまったく使わない状態から始めたため、コツコツと少額から始めて少しずつ増やしてきました。
慣れてきたらETFにもチャレンジしても良い
ポイントでの個別株投資に慣れてきたら、次の一手として『ETF』(上場投資信託)を取り入れます。
配当利回りは3〜4%が目安です。例えば日経平均高配当株50のETF(1489など)なら、1株2,000から2,500円程度の少ない金額から購入でき、日本の高配当企業50社にまとめて投資できます。
1つの銘柄に頼らずに済みますが、分散してもリスクがなくなるわけではないのですが、自分で企業を一つひとつ分析するのが難しい初心者の方でも、手間をかけずに配当金の収入源を育てていけます。
あわせて資産形成用に、投資信託を毎月1,000〜10,000円で積み立てる方法もあります。選ぶときは、運用中にかかる手数料である信託報酬が0.1%以下かどうかを目安にしましょう。
まとめ:NISAと高配当株で配当金を非課税で受け取り生活を豊かにしよう
ソルくんNISA口座で配当金を非課税にするのは知ってればカンタンそうっすね!
ティーちゃん高配当株を選ぶときは利回りだけじゃなくて、業績の安定性を見ることも大切なんですね…!
ソルくんまずはポイントを使って少額から配当金をもらい始める手順を試してみるっす!
ぐに先生しっかり理解できましたね。まずは証券口座の受取設定から確認して、無理のない範囲で一歩を踏み出していきましょう。